Gestione delle varianti in corso d’opera: chi autorizza e per quali motivi
28 Ottobre 2026
Principio del risultato negli appalti: quale ruolo ha nella pratica
30 Ottobre 2026La riserva va iscritta nel registro di contabilità alla firma immediatamente successiva al verificarsi o al cessare del fatto pregiudizievole, secondo l’articolo 7 dell’allegato II.14 del D.Lgs. 36/2023. Per capire come iscrivere le riserve nel registro di contabilità, occorre indicare con chiarezza il fatto contestato, le ragioni della pretesa e la relativa quantificazione economica. Una registrazione tardiva o incompleta può compromettere la possibilità di far valere la richiesta.
È comprensibile concentrarsi sul testo della riserva: la sua efficacia dipende anche dal momento e dall’atto contabile in cui viene formulata. Qui trovi a cosa serve il registro, quando iscrivere la contestazione e quali elementi riportare, oltre a chiarimenti sui passaggi successivi e sui casi in cui il registro non sia ancora stato istituito.
Punti chiave
- Il registro di contabilità documenta le riserve dell’esecutore e le controdeduzioni del direttore dei lavori.
- Individua il primo atto contabile utile dopo il fatto pregiudizievole: la tempestività dell’iscrizione è essenziale.
- Esponi in modo chiaro il fatto contestato, le ragioni della richiesta e la quantificazione economica.
- La disciplina applicabile dipende dal quadro normativo del contratto e dalle modalità con cui è tenuta la contabilità.
Funzione e contenuto del registro di contabilitÃ
Negli appalti pubblici, il registro di contabilità è la sede naturale per iscrivere le riserve dell’esecutore. Documenta le contestazioni economiche relative all’esecuzione e le deduzioni motivate del direttore dei lavori, rendendo tracciabili le rispettive posizioni negli atti contabili. L’articolo 190 del D.P.R. 207/2010 riguarda eccezioni e riserve dell’esecutore; l’articolo 191 disciplina forma e contenuto delle riserve. Perciò, una contestazione non è una semplice annotazione di cantiere: deve collegare il fatto contestato alla pretesa formulata.
Il contenuto deve rendere identificabili le ragioni della riserva e le somme richieste. L’esecutore espone il fatto pregiudizievole, spiega perché ritiene che generi un onere o un danno e quantifica la domanda economica. Per esempio, una contestazione su una disposizione che comporta costi aggiuntivi deve descrivere la disposizione e indicare come si forma la pretesa. La quantificazione non va confusa con una formula generica: l’articolo 14, comma 1, lettera c), del D.M. 7 marzo 2018, n. 49, include nel registro le domande che l’esecutore ritiene di formulare.
La tenuta del registro dipende anche dal supporto contabile. Se la contabilità non è gestita con programmi computerizzati, l’articolo 12, comma 10, prevede pagine numerate prima dell’uso e firmate dal RUP e dall’esecutore. L’articolo 52 del R.D. n. 350/1895 descriveva inoltre le partite come iscritte in ordine cronologico. Nel quadro attuale, l’Allegato II.14 del D.Lgs. 36/2023 richiama la disciplina delle riserve; la ricostruzione dei documenti deve quindi considerare il regime applicabile al contratto, non trasferire automaticamente formalità storiche.
Se il direttore dei lavori rifiuta di annotare una riserva, l’esecutore può formalizzare tempestivamente la contestazione con un atto scritto e datato, conservando la prova dell’invio o della consegna. Una comunicazione separata informa la stazione appaltante, ma non sostituisce l’iscrizione negli atti contabili ufficiali: occorre quindi gestire il rifiuto senza perdere di vista la registrazione prevista.
Iscrizione tempestiva nel registro di contabilitÃ
La tempestività si valuta rispetto al fatto pregiudizievole e agli atti contabili sottoscritti. L’articolo 7 dell’Allegato II.14 del D.Lgs. 36/2023 collega l’iscrizione alla firma immediatamente successiva al verificarsi o al cessare del fatto. In pratica, l’impresa deve individuare il primo atto utile e manifestare lì la contestazione, senza attendere un successivo stato di avanzamento lavori.
Il fatto contestato può risultare da un verbale di consegna, sospensione o ripresa, da un verbale di nuovi prezzi o da un ordine di servizio che produca un onere immediato. Se l’esecutore firma uno di questi atti senza riserva e l’atto riguarda lo stesso pregiudizio, annotarla soltanto in seguito nel registro può essere considerato tardivo. La stazione appaltante deve essere informata mentre può ancora intervenire per limitare gli effetti della criticità.
La tempestività riguarda anche l’esplicitazione. L’Allegato II.14 non indica un termine normativo per dettagliare le riserve; il riferimento ai 15 giorni è usuale, non una scadenza espressamente prevista. Nel regime richiamato dal D.P.R. 207/2010, invece, l’esecutore doveva esplicare e quantificare la riserva entro 15 giorni dall’iscrizione. Occorre quindi distinguere la disciplina applicabile al contratto dalle prassi maturate sotto regimi precedenti.
La mancata iscrizione tempestiva o la mancata esplicitazione entro il termine previsto comporta la decadenza dalla pretesa. Anche una riserva formulata durante i lavori richiede attenzione alla fase finale: le domande vanno confermate nel conto finale, altrimenti si intendono abbandonate. Per i fatti continuativi, la riserva va ribadita e aggiornata nei SAL successivi fino al saldo finale.
Se il registro non è ancora stato istituito, l’ordinanza della Cassazione n. 33118 del 29 novembre 2023 ha chiarito che l’appaltatore non deve iscrivere la riserva nel primo atto contabile utile successivo. Una nota separata può informare la stazione appaltante, ma non sostituisce la formalizzazione contabile quando il registro è disponibile. Nei casi in cui termini, atti e pregiudizi si sovrappongono, la gestione delle contestazioni in esecuzione richiede un esame puntuale della sequenza documentale.
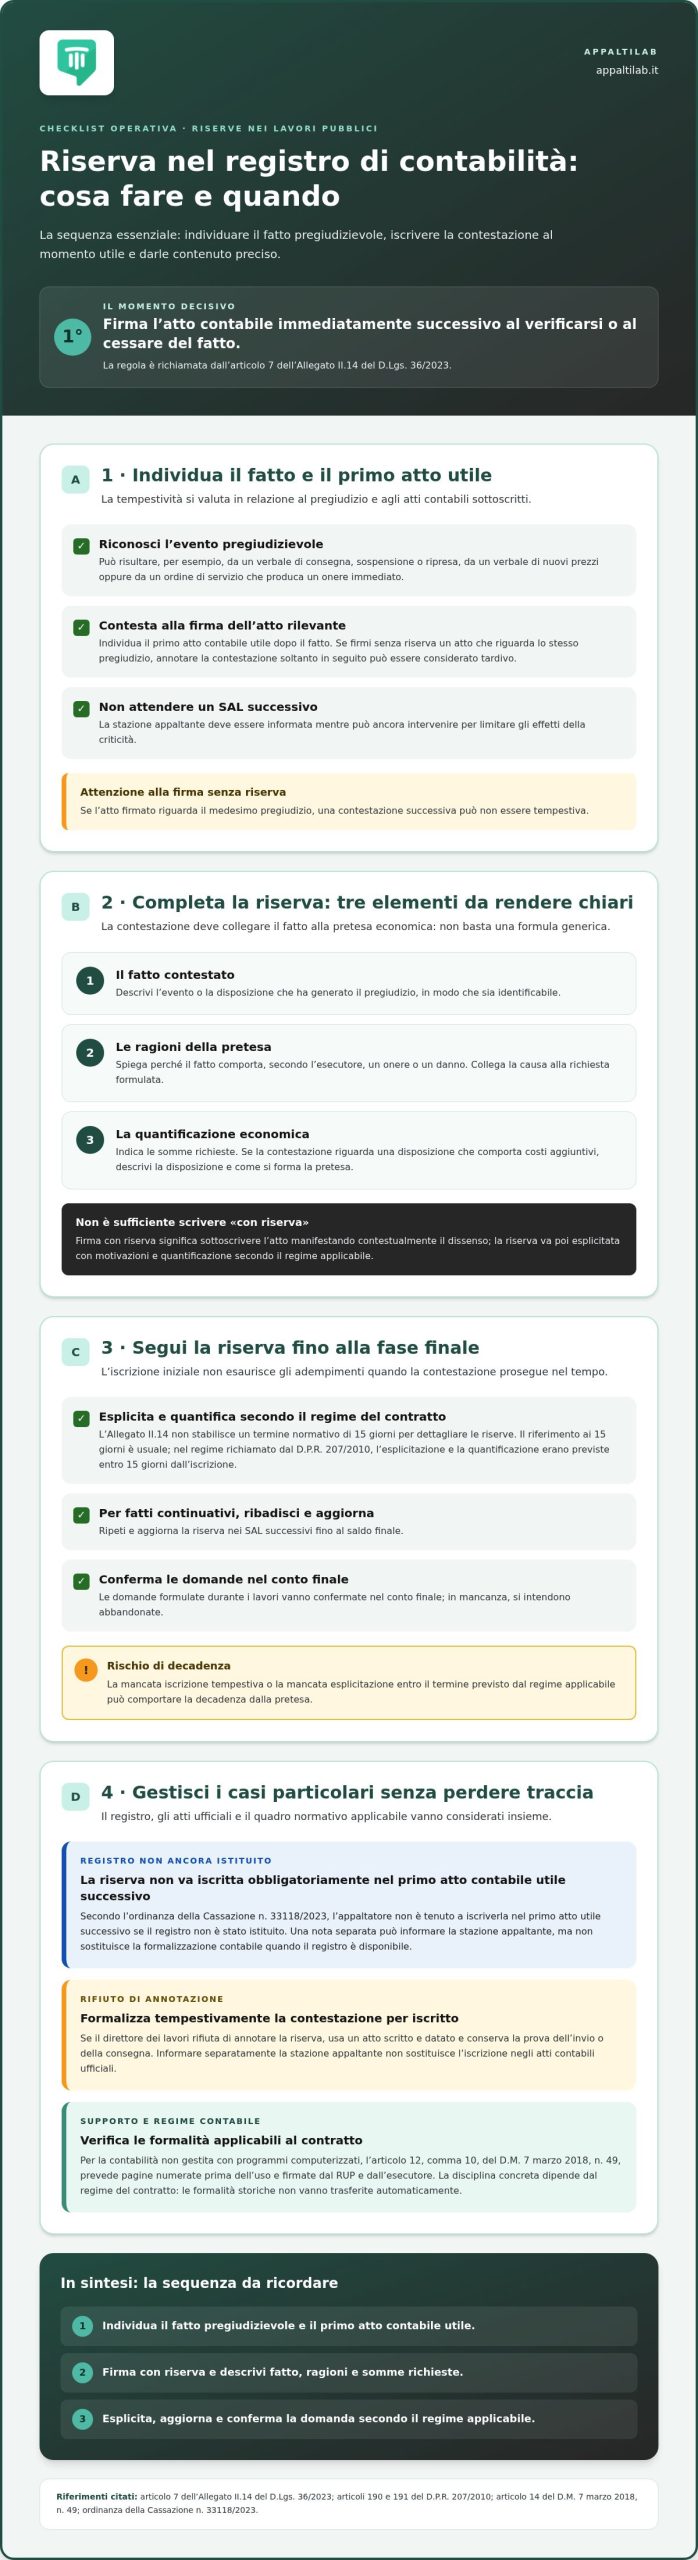
Iscrizione delle riserve nel registro di contabilitÃ
Nei contratti pubblici, l’iscrizione nel registro formalizza la contestazione durante l’esecuzione. Seguire correttamente la sequenza degli atti permette di collegare il fatto pregiudizievole alla richiesta dell’esecutore.
Norme sull’iscrizione delle riserve
L’articolo 7 dell’Allegato II.14 del D.Lgs. 36/2023 disciplina le riserve nei lavori pubblici. La riserva va iscritta nel registro di contabilità, di regola al momento della sottoscrizione, a pena di decadenza; nei casi previsti può essere annotata nel giornale dei lavori. Secondo la Corte di cassazione, se il registro di contabilità non è stato istituito, l’appaltatore può annotare in forma sintetica le riserve nei documenti contabili che deve firmare, ma non è obbligato a farlo nel primo atto utile successivo.
Per i fatti pregiudizievoli documentati in altri atti, l’articolo 89 del R.D. 350/1895 prevedeva la ripetizione nel registro dopo la sua istituzione. La normativa applicabile dipende dal regime del contratto: occorre quindi distinguere le disposizioni pertinenti da quelle appartenenti a discipline precedenti.
Firma e annotazioni nel registro
Firmare con riserva significa sottoscrivere l’atto contabile manifestando contestualmente il dissenso. L’annotazione deve identificare il fatto e le ragioni della pretesa, precisando le somme richieste; non basta una formula generica come “con riserva”. La riserva va poi esplicitata con le relative motivazioni e quantificazione secondo il regime applicabile. Nel riferimento usuale, l’esplicitazione avviene entro 15 giorni, ma l’Allegato II.14 non stabilisce questo termine come scadenza normativa.
Se la contestazione riguarda fatti continuativi, l’esecutore deve ribadirla e aggiornarla nei SAL successivi fino al saldo finale. L’aggiornamento collega gli importi al protrarsi del pregiudizio, senza confondere la nuova contabilizzazione con una riserva diversa.
Come si esplicita e si conferma una riserva nel conto finale dei lavori? L’esecutore descrive le domande già iscritte e ne conferma oggetto e importo; non può introdurne di diverse per oggetto o valore. Deve firmare entro 30 giorni dall’invito del RUP a prenderne cognizione: la mancata firma, o la firma senza conferma, comporta l’accettazione definitiva del conto finale.
Quali norme regolano l’iscrizione delle riserve nel registro di contabilità in Italia?
Per individuare la disciplina applicabile, occorre considerare il tipo di contratto e il regime normativo che lo governa. Nei lavori pubblici, il riferimento centrale è il D.Lgs. 36/2023; le regole precedenti possono rilevare in base al regime transitorio e alla documentazione di gara.
L’articolo 7 dell’Allegato II.14 del D.Lgs. 36/2023 richiama la disciplina delle riserve nei contratti pubblici. Il D.M. 7 marzo 2018, n. 49, all’articolo 9, disciplina contestazioni e riserve nella gestione dei lavori. La sua disciplina si applica ai contratti con bandi o avvisi pubblicati dopo il 30 maggio 2018. Perciò, prima di applicare un termine o una modalità, è essenziale confrontare la data e il contenuto degli atti di gara con le norme pertinenti.
Nel quadro transitorio, il D.P.R. 5 ottobre 2010, n. 207, comprendeva le disposizioni degli articoli da 178 a 210. Gli articoli 188, 189 e 190 disciplinavano le riserve, riprendendo disposizioni del D.P.R. n. 554/1999. L’articolo 191 del D.P.R. 207/2010 riguardava forma e contenuto. Questi richiami aiutano a leggere i contratti soggetti a discipline precedenti, ma non vanno sovrapposti automaticamente al Codice vigente.
Per gli appalti privati, il quadro è diverso: si applicano gli articoli 1655 e seguenti del codice civile e, di norma, le clausole contrattuali che richiamano regole dei lavori pubblici. Anche la natura della contestazione conta. Le richieste di rimborso di imposte pagate durante l’esecuzione e gli interessi moratori per ritardi nei pagamenti non costituiscono riserve; lo stesso vale per le contestazioni sulla validità del contratto e alcune domande risarcitorie riferite alla stazione appaltante.
La verifica normativa deve quindi partire da contratto, bando e clausole contabili, distinguendo riserva, eccezione e altra domanda. Per applicare queste distinzioni alla gestione dell’esecuzione, richiedi assistenza sulle riserve contrattuali.
AppaltiLab: Consulenza in fase di gara
AppaltiLab affianca le imprese con consulenza in fase di gara e assistenza durante l’esecuzione dei contratti pubblici. Esaminare gli atti di gara e le clausole contrattuali aiuta a inquadrare gli obblighi contabili prima dell’avvio dei lavori; durante l’esecuzione, il supporto riguarda la gestione di contestazioni e riserve.
È utile coinvolgere un professionista quando un ordine di servizio, una sospensione o una contabilizzazione contestata può incidere sulle richieste economiche dell’impresa. Esaminare la documentazione permette di ricostruire la sequenza degli atti, distinguere le riserve dalle altre domande e individuare gli adempimenti richiesti nella fase pertinente. Se la controversia prosegue, AppaltiLab offre anche assistenza per la gestione del contenzioso.
Per approfondire la tua situazione, contatta AppaltiLab o visita appaltilab.it.
Trasforma la gestione delle riserve in un presidio operativo
Gestire correttamente le riserve richiede continuità tra preparazione della gara e fase esecutiva. Affiancare la lettura delle clausole contrattuali a procedure interne organizzate aiuta l’impresa a mantenere coerenti documenti, responsabilità e valutazioni durante l’appalto. Sapere come iscrivere le riserve nel registro di contabilità è quindi un passaggio importante, ma non esaurisce la gestione della contestazione.
AppaltiLab affianca le imprese con consulenza in fase di gara, gestione esterna dell’ufficio gare e assistenza in fase esecutiva, in base alle esigenze del percorso contrattuale. Se è già emersa una contestazione, il confronto professionale aiuta a inquadrare gli atti e valutare i passaggi successivi, mantenendo la questione collegata alla documentazione dell’appalto.
Contatta AppaltiLab per una consulenza e individua il prossimo passo con maggiore chiarezza. Una gestione ordinata oggi può sostenere decisioni più consapevoli durante l’esecuzione del contratto.
Domande frequenti sulle riserve nel registro di contabilitÃ
Come si iscrive correttamente una riserva nel registro di contabilità, passo per passo?
Individua l’atto contabile collegato al fatto contestato, annota la riserva prima di firmarlo senza contestazioni e conserva una copia datata. Per esempio, se un ordine di servizio comporta un costo aggiuntivo, registra il dissenso in relazione a quell’ordine, non soltanto nel SAL successivo. Poi esplicita la domanda secondo il regime applicabile e mantieni coerenti le annotazioni successive. Una comunicazione separata non sostituisce l’iscrizione contabile.
Entro quali termini l’appaltatore deve iscrivere e confermare una riserva?
L’iscrizione va fatta alla firma immediatamente successiva al fatto pregiudizievole o alla sua cessazione. Per l’esplicitazione, l’Allegato II.14 non fissa un termine normativo; il riferimento ai 15 giorni è usuale, mentre nel regime del D.P.R. 207/2010 il termine era di 15 giorni dall’iscrizione. Nel conto finale, la firma è richiesta entro 30 giorni dall’invito del RUP; le domande già formulate vanno confermate.
Quali dati e motivazioni deve contenere una riserva per essere valida?
Indica il fatto che ha generato il pregiudizio, la data o l’atto a cui si riferisce, le ragioni della contestazione e la richiesta economica. La formula «con riserva» da sola non chiarisce quale disposizione si contesta né perché comporti un onere. Se il problema deriva da un ordine di servizio, identifica l’ordine e spiega il legame tra disposizione, attività richiesta e conseguenza economica per l’esecutore.
Come si quantifica l’importo di una riserva e quali documenti allegare?
Calcola la somma collegando ciascuna voce richiesta al fatto contestato e ai relativi elementi contabili. Per esempio, separa le componenti della domanda e indica il criterio usato per determinarle, così la stazione appaltante può ricostruire il calcolo. Raccogli a supporto gli atti pertinenti, come ordini di servizio, verbali e registrazioni contabili. La quantificazione è definitiva e non può essere aumentata o integrata, salvo che la riserva si fondi su fatti continuativi.