Consulenza legale PPP per il piano economico-finanziario e i rischi
21 Ottobre 2026Un progetto di opera pubblica richiede più di un’idea valida: occorre valutarne la fattibilità, definire una proposta sostenibile e coordinare rischi, contratti e risorse finanziarie. La consulenza di project financing accompagna queste attività, dall’analisi preliminare alla predisposizione della proposta privata e alla definizione della struttura finanziaria.
È comprensibile concentrarsi inizialmente sull’opera e sulle risorse necessarie. La sostenibilità, però, dipende anche da come sono organizzati i flussi economici e attribuiti i rischi. In questa guida vedrai quali verifiche aiutano a impostare l’iniziativa, quali elementi possono comporre una proposta di partenariato pubblico-privato e come valutare la struttura finanziaria. Vedrai inoltre come l’assistenza legale sugli appalti pubblici possa contribuire a chiarire gli atti di gara e la successiva gestione del contratto.
Punti chiave
- Valuta la proposta privata considerando fattibilità, documentazione amministrativa e tecnica e coerenza del piano economico-finanziario.
- Imposta l’iniziativa esaminando i rischi di gestione e l’equilibrio economico-finanziario, oltre alla compatibilità con la pianificazione pubblica.
- Definisci una struttura finanziaria che colleghi flussi di cassa, allocazione dei rischi, assetti societari e garanzie.
- Esamina come reperire e organizzare le risorse finanziarie in rapporto alle caratteristiche del progetto e agli obblighi contrattuali.
- Approfondisci i requisiti che rendono un progetto valutabile dai finanziatori e il supporto legale utile nella fase di gara e nell’esecuzione.
Assistenza ai promotori privati nella predisposizione delle proposte
Per un promotore privato, predisporre una proposta significa dimostrare che l’intervento è realizzabile e sostenibile, non limitarsi a descrivere un’opera. Nel partenariato pubblico-privato (PPP), la documentazione deve collegare obiettivi pubblici, gestione prevista, investimenti, rischi e risultati economici. La consulenza legale può accompagnare le imprese dalle verifiche iniziali alla presentazione degli atti, coordinando gli aspetti amministrativi e contrattuali con il Piano Economico Finanziario (PEF).
In Italia, il project financing e i PPP rientrano nella disciplina nazionale dei contratti pubblici e delle concessioni, coordinata con le regole europee in materia. La procedura applicabile varia in base alla configurazione dell’intervento e alla fase in cui si trova: proposta privata, valutazione dell’amministrazione o gara.
Per un promotore privato, la verifica di fattibilità parte da una domanda concreta: l’intervento può essere realizzato e gestito con gli assetti proposti? L’analisi esamina la documentazione disponibile, i rischi contrattuali ed economico-finanziari e la coerenza tra prestazioni, durata della gestione e ricavi attesi. Per esempio, una proposta per un impianto energetico deve spiegare come funzionerà il servizio e quali elementi sostengono il PEF.
- Esaminare l’iniziativa: individuare l’opera o il servizio, i soggetti coinvolti e gli obiettivi pubblici a cui risponde.
- Verificare gli elaborati: coordinare documentazione amministrativa e tecnica, dichiarazioni, allegati e atti necessari alla proposta.
- Impostare il PEF: collegare ipotesi economiche, rischi contrattuali e modalità di gestione, usando matrici dei rischi coerenti.
- Preparare gli atti: organizzare la proposta affinché l’amministrazione possa valutarne fattibilità e pubblico interesse.
La verifica riguarda anche la sostenibilità della gestione: occorre individuare i rischi e valutarne gli effetti sull’equilibrio economico-finanziario. In un progetto di facility management, per esempio, prestazioni, livelli di servizio e responsabilità devono essere compatibili con l’organizzazione proposta. Una documentazione coordinata aiuta a individuare le lacune prima del deposito, senza confondere la verifica legale con la progettazione tecnica.
Sviluppi, acquisizioni e privatizzazioni possono costituire il contesto economico in cui un’impresa valuta un’operazione o una nuova gestione. Da soli, però, non costituiscono una proposta di PPP: occorre definire il rapporto con l’amministrazione, l’interesse pubblico e gli obblighi contrattuali. Energia, trasporti, ambiente e rifiuti, cultura e turismo possono offrire ambiti d’intervento, ma ogni iniziativa richiede atti e valutazioni specifici.
La proposta può concludersi con la dichiarazione di pubblico interesse oppure con un diniego motivato dell’amministrazione. Per il promotore, predisporre con ordine il PEF, la matrice dei rischi e la documentazione rende verificabili i presupposti dell’iniziativa e chiarisce i passaggi successivi, dalla gara all’esecuzione.
Analisi preliminare e impostazione dell’iniziativa
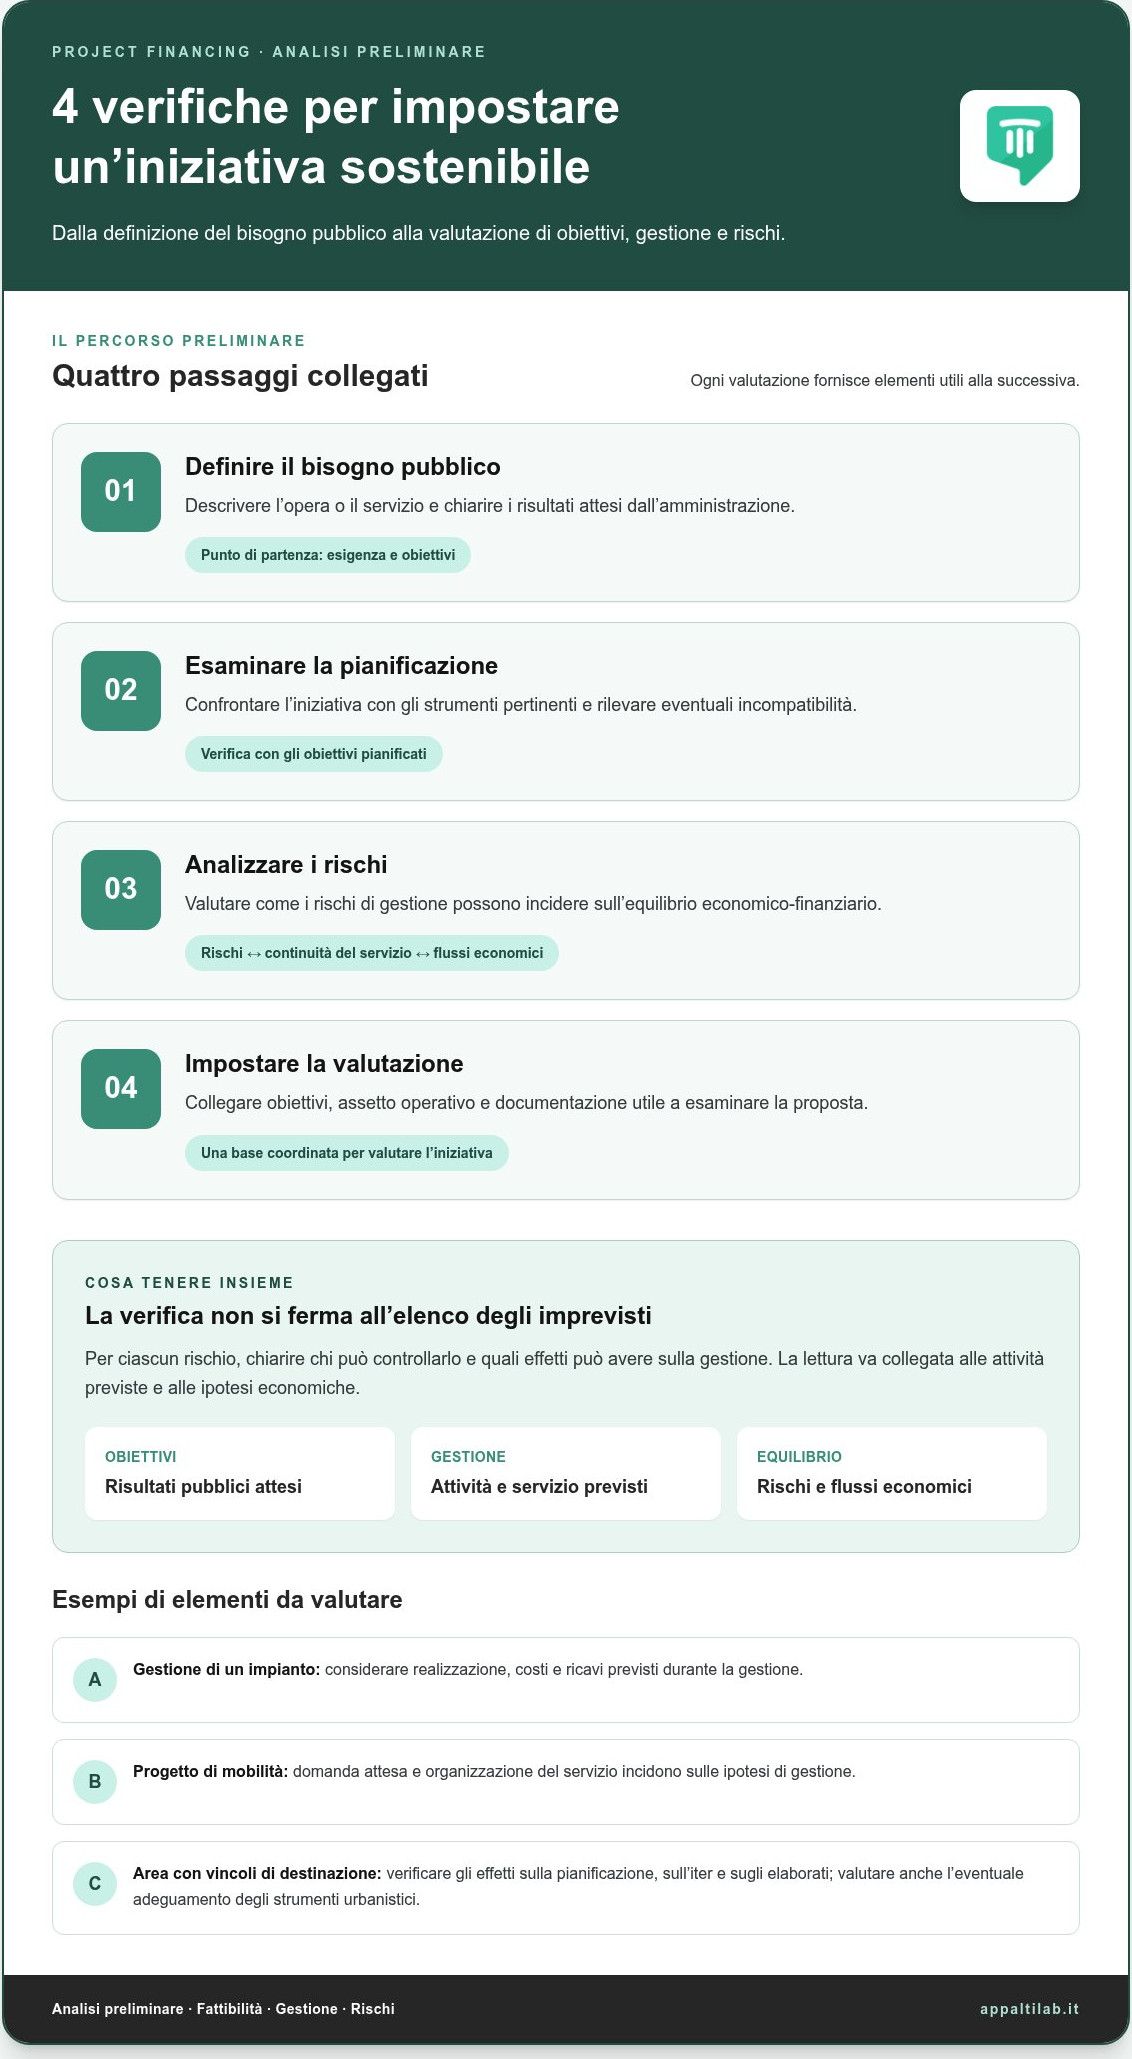
Prima di avviare un project financing, occorre definire l’esigenza pubblica e verificare se l’iniziativa può sostenerne la realizzazione e la gestione. Per una pubblica amministrazione, l’analisi può partire dalla programmazione dell’intervento, dalla compatibilità con gli strumenti di pianificazione e dalla valutazione della proposta del promotore. Per esempio, un’opera non coerente con gli obiettivi pianificati richiede un esame preliminare approfondito.
Lo studio deve collegare gli obiettivi dell’intervento alle modalità operative e ai rischi della gestione. Si esaminano il servizio atteso, i soggetti coinvolti, le attività necessarie e l’equilibrio economico-finanziario. Un’iniziativa per gestire un impianto, per esempio, va valutata considerando sia la realizzazione sia i costi e i ricavi previsti durante la gestione. Questa verifica aiuta a individuare ipotesi fragili prima di sviluppare la proposta.
Un’impostazione efficace segue passaggi distinti, così ogni valutazione fornisce elementi utili alla successiva:
- Definire il bisogno pubblico: descrivere l’opera o il servizio e i risultati attesi dall’amministrazione.
- Esaminare la pianificazione: confrontare l’iniziativa con gli strumenti pertinenti e rilevare eventuali incompatibilità.
- Analizzare i rischi: valutare come i rischi di gestione possono incidere sull’equilibrio economico-finanziario.
- Impostare la valutazione: collegare obiettivi, assetto operativo e documentazione utile a esaminare la proposta.
La verifica dei rischi di gestione non consiste nel limitarsi a elencare gli imprevisti. Deve chiarire chi può controllare ciascun rischio e quali effetti può avere sulla continuità del servizio o sui flussi economici. In un progetto di mobilità, per esempio, la domanda attesa e l’organizzazione del servizio incidono sulle ipotesi di gestione. Un’analisi coordinata permette di capire se il modello economico riflette davvero le attività previste.
Per la pubblica amministrazione, l’analisi può comprendere anche l’eventuale adeguamento degli strumenti urbanistici. Questo passaggio va valutato insieme alla compatibilità dell’opera con la pianificazione, non isolatamente dal resto dell’iniziativa. Se una proposta riguarda un’area con vincoli di destinazione, occorre stabilire come questi incidano sull’iter e sugli elaborati. La valutazione preliminare mette così in relazione fattibilità, obiettivi pubblici e condizioni di gestione.
Una consulenza project financing può aiutare a ordinare questi profili, distinguendo le verifiche economico-finanziarie da quelle amministrative e contrattuali. Per approfondire l’impostazione giuridico-amministrativa dell’iniziativa, è utile collegare ogni passaggio alle decisioni che dovrà assumere l’amministrazione. Il risultato è una base di lavoro più leggibile per valutare la proposta e preparare le fasi successive.
Advisory e individuazione della struttura finanziaria
L’advisory traduce le caratteristiche dell’opera in una struttura finanziaria coerente con gestione, contratti e rischi. La scelta tiene conto delle fonti di capitale, delle garanzie, dei flussi prospettici e dell’eventuale necessità del consenso dei finanziatori.
Scelta della forma di finanziamento
Nel project financing, il rimborso del debito si basa sulla capacità del progetto di generare flussi di cassa, con ricorso assente o limitato agli azionisti. Nel finanziamento bancario tradizionale, invece, la valutazione tende a considerare anche la solidità complessiva dell’impresa e le garanzie che può offrire. Il leasing collega il finanziamento all’utilizzo di uno specifico bene o di un’opera.
La scelta richiede di confrontare durata dell’investimento, ricavi attesi, allocazione dei rischi e garanzie disponibili. Per una concessione di servizi, ad esempio, l’advisory valuta se i flussi della gestione possono sostenere il debito e se gli obblighi contrattuali sono compatibili con le scadenze finanziarie. Va inoltre distinta l’advisory, che analizza e sviluppa la struttura, dall’arranging e dall’underwriting, che riguardano la strutturazione e la sottoscrizione del finanziamento.
La struttura può comprendere diverse tranche e il coinvolgimento di finanziatori istituzionali. Il progetto e le attività finanziate sono spesso separati dalle altre attività e dagli asset della società mediante il ring fencing. Questa separazione aiuta a esaminare i flussi e i rischi dell’iniziativa senza confonderli con quelli estranei al progetto.
Piano economico-finanziario
Il PEF si costruisce collegando ipotesi di investimento, costi di gestione, ricavi attesi e modalità di rimborso. Le proiezioni devono rispecchiare le prestazioni previste dalla concessione e le matrici dei rischi contrattuali ed economico-finanziari. In questo modo è possibile valutare se i flussi prospettici sostengono il debito e quale quota di ricorso resta a carico degli azionisti.
La verifica confronta le ipotesi con gli obblighi contrattuali e gli scenari di gestione. Una riduzione dei ricavi, per esempio, va valutata insieme agli effetti sulla capacità di servire il debito e alle responsabilità previste. La consulenza project financing può coordinare PEF, documentazione contrattuale, assetti societari e garanzie, affinché ogni elemento descriva la stessa struttura.
La struttura finanziaria considera anche l’allocazione dei rischi alla parte più adatta a sostenerli. Le garanzie possono coinvolgere asset della società e strumenti del security package, come pegno su azioni, privilegio speciale e cessione di crediti. Se cambia l’azionariato, la debt advisory può esaminare i rapporti con le banche finanziatrici e il consenso necessario, valutando l’impatto dell’operazione sugli accordi esistenti.
Disponibilità delle risorse finanziarie
La disponibilità delle risorse va valutata in rapporto alle necessità del progetto e alle sue fasi di realizzazione. L’analisi considera fonti di capitale, condizioni di accesso e coerenza tra finanziamento, contratto e gestione prevista.
Il promotore ricostruisce innanzitutto il fabbisogno dell’iniziativa: quali risorse servono per realizzare l’opera, avviare il servizio e sostenerne l’esecuzione? La risposta dipende dal piano degli investimenti, dalle tempistiche contrattuali e dai flussi prospettici. In una concessione di trasporto, per esempio, le risorse finanziarie vanno coordinate con la realizzazione delle infrastrutture e l’avvio della gestione.
La verifica delle risorse disponibili può essere organizzata in passaggi operativi:
- Definire il fabbisogno: collegare le risorse richieste alle attività e alle scadenze del progetto.
- Individuare le fonti: valutare capitale proprio, debito e possibili tranche di finanziamento.
- Esaminare i flussi: confrontare entrate attese e obblighi finanziari durante la gestione.
- Coordinare i soggetti: chiarire il ruolo della società di progetto e dei finanziatori coinvolti.
Le verifiche finanziarie riguardano la solidità del progetto e della società, oltre alla struttura contrattuale. Una due diligence esamina i rischi legali, tecnici, assicurativi e di mercato. Per esempio, in un progetto per un impianto, l’analisi collega gli obblighi di costruzione, la gestione prevista e gli elementi che possono incidere sui ricavi. In questo modo, i finanziatori possono valutare il profilo complessivo dell’iniziativa.
La società di progetto può separare l’attività finanziata dalle altre attività e dagli asset dei soci. Questa impostazione, detta ring fencing, rende più leggibile il perimetro economico dell’operazione. Le garanzie possono riguardare la struttura contrattuale e gli asset societari, oltre a comprendere un security package con strumenti quali pegno su azioni, privilegio speciale e cessione di crediti. La scelta dipende dai rischi e dagli obblighi da presidiare.
La struttura può prevedere tranche diverse e il coinvolgimento di finanziatori istituzionali. L’advisory valuta come organizzare queste componenti; l’arranging e l’underwriting riguardano invece la strutturazione e la sottoscrizione del finanziamento. In alcuni casi, all’attività di advisory segue un mandato di arranging. Distinguere i ruoli aiuta a individuare i passaggi necessari per reperire le risorse e accompagnare l’operazione fino all’esecuzione.
Infine, la disponibilità finanziaria va valutata insieme agli accordi che regolano il progetto. Una variazione dell’azionariato, per esempio, può rendere necessario esaminare i rapporti con le banche finanziatrici e il consenso previsto dagli accordi. Coordinare risorse, garanzie e obblighi contrattuali permette di valutare se l’assetto finanziario sostiene le attività previste durante la gestione.
Quali requisiti deve avere un progetto per essere finanziabile?
Un progetto è valutabile dai finanziatori quando presenta flussi di cassa prospettici in grado di sostenere il rimborso del debito. Nel project financing, il rimborso avviene senza ricorso agli azionisti o con ricorso limitato. La verifica riguarda quindi la capacità dell’iniziativa di generare entrate coerenti con gli impegni finanziari, non soltanto la solidità generale dell’impresa promotrice.
Il primo passaggio consiste nel confrontare i ricavi previsti con i costi di costruzione, gestione e manutenzione. Per una concessione di servizi, ad esempio, il piano deve collegare prestazioni, modalità di gestione e flussi attesi. Le ipotesi devono rispecchiare gli obblighi contrattuali: se il progetto prevede livelli di servizio specifici, il modello economico deve considerarne le risorse necessarie e gli effetti sulla gestione.
Una valutazione strutturata esamina più profili, senza considerarli separatamente:
- Sostenibilità economica: verificare che i ricavi prospettici siano coerenti con i costi e con il rimborso del debito.
- Allocazione dei rischi: individuare chi può gestire ciascun rischio e come questo incide sull’equilibrio del progetto.
- Assetto contrattuale: confrontare obblighi, durata della gestione e struttura finanziaria.
- Affidabilità delle ipotesi: motivare i dati usati nel piano e collegarli alle caratteristiche effettive dell’iniziativa.
La due diligence estende l’esame alla società e alla struttura contrattuale e finanziaria. Comprende profili legali, tecnici, assicurativi e di mercato, per valutare se gli accordi sostengono le attività previste. Nel caso di un impianto, per esempio, la verifica esamina gli obblighi di realizzazione, le condizioni operative e i fattori di mercato che possono modificare i ricavi. L’analisi deve anche mostrare come i rischi siano distribuiti tra le parti.
Anche la dimensione ambientale rientra nella valutazione complessiva ESG. La Tassonomia UE individua sei obiettivi: mitigazione e adattamento ai cambiamenti climatici, uso sostenibile delle risorse idriche, economia circolare, prevenzione dell’inquinamento e protezione della biodiversità. La verifica del principio DNSH secondo i criteri della Tassonomia può contribuire a questa valutazione. Per un progetto di mobilità, per esempio, occorre considerare gli impatti pertinenti e le misure previste.
In pratica, il promotore dovrebbe presentare un quadro coerente tra flussi di cassa, rischi, contratto e prestazioni. Una discordanza tra ricavi attesi e obblighi gestionali indebolisce la valutazione finanziaria; una matrice dei rischi poco chiara rende più difficile attribuire le responsabilità. Per approfondire i profili amministrativi che incidono sull’iniziativa, è possibile richiedere un confronto sulla verifica del progetto.
L’advisory può essere svolta per autorità concedenti, ad esempio nell’ambito di gare pubbliche, oppure per società e consorzi che cercano supporto per individuare una struttura finanziaria e reperire risorse. Può essere seguita da un mandato di arranging del finanziamento. La consulenza può inoltre riguardare la predisposizione della documentazione contrattuale per progetti con o senza contributi pubblici.
Per le opere pubbliche, la consulenza legale può riguardare l’individuazione e la promozione dell’iniziativa, la proposta e le fasi di formazione ed esecuzione del project financing. Comprende il supporto alla predisposizione o alla verifica della proposta e alla dichiarazione di pubblico interesse o al diniego motivato. Una piattaforma predittiva può verificare la sostenibilità finanziaria del progetto nell’ambito ESG.
AppaltiLab: Consulenza in fase di gara
AppaltiLab affianca imprese e operatori nella fase di gara, quando occorre coordinare la documentazione amministrativa con gli atti della procedura. Dopo aver impostato l’iniziativa e valutato la sostenibilità finanziaria, il supporto aiuta a organizzare gli adempimenti di partecipazione e a esaminare gli elementi contrattuali rilevanti per l’offerta.
La consulenza in fase di gara è utile quando il promotore passa dalla valutazione del progetto alla preparazione della partecipazione. Se il rapporto prosegue dopo l’aggiudicazione, l’assistenza in fase esecutiva aiuta a seguire gli obblighi contrattuali e le criticità che emergono durante la gestione. Per le esigenze continuative legate alla partecipazione alle procedure, AppaltiLab offre anche la gestione esterna dell’ufficio gare.
Per approfondire il supporto di AppaltiLab nelle attività di gara o di esecuzione, visita il sito.
Trasforma l’analisi in un percorso operativo
Il passo successivo consiste nel tradurre la valutazione dell’iniziativa in decisioni e documenti coerenti con la procedura pubblica. Definito il ruolo dell’operatore, è essenziale presidiare il passaggio alla gara e, dopo l’aggiudicazione, gli impegni assunti durante l’esecuzione. La consulenza project financing si inserisce in questo percorso quando occorre coordinare gli aspetti giuridico-amministrativi del progetto con le attività di partecipazione.
AppaltiLab offre consulenza in fase di gara per supportare le imprese nella gestione degli adempimenti e degli atti della procedura. La gestione esterna dell’ufficio gare aiuta a organizzare le attività di partecipazione, mentre l’assistenza in fase esecutiva è utile dopo l’aggiudicazione, per seguire l’attuazione del contratto. Il supporto accompagna così esigenze diverse, dalla preparazione della gara alla gestione operativa del contratto.
Per valutare il prossimo passaggio rispetto alla tua iniziativa, contatta AppaltiLab per una consulenza. Un percorso ben impostato consente di affrontare con metodo le decisioni che attendono il promotore e di procedere con maggiore chiarezza.
Domande frequenti sul project financing
Che cos’è la consulenza per il project financing e cosa comprende?
È un supporto professionale per strutturare e seguire gli aspetti giuridico-amministrativi dell’iniziativa. La consulenza per il project financing può riguardare la verifica degli atti, la preparazione della documentazione per la proposta e l’esame degli obblighi previsti dalla procedura. Per esempio, prima di presentare un’offerta, l’impresa può verificare la coerenza tra documenti di gara, dichiarazioni e impegni contrattuali, individuando le questioni da presidiare.
Quali sono le fasi di un’operazione di project financing in Italia?
In genere, il percorso comprende la definizione dell’iniziativa, la valutazione della proposta da parte dell’amministrazione, la procedura di gara e la gestione del contratto. Per un promotore, è utile distinguere la presentazione della proposta dalla successiva partecipazione alla gara: sono fasi con documenti e adempimenti diversi. Dopo l’aggiudicazione, l’attenzione si sposta sugli obblighi contrattuali e sul monitoraggio della gestione, compresa la gestione delle eventuali modifiche della concessione.
Quali documenti servono per richiedere un finanziamento di progetto?
La documentazione dipende dall’operazione, ma il fascicolo può comprendere il piano economico-finanziario, gli atti contrattuali, la descrizione dell’iniziativa e gli elementi utili a valutare la società proponente. Per una proposta privata sono rilevanti anche gli elaborati amministrativi e tecnici, le dichiarazioni e gli allegati richiesti. Predisporre un indice documentale aiuta ad associare ogni atto alla sua funzione e a individuare eventuali incoerenze tra proposta, contratto e piano.
Quali incentivi, garanzie e fondi pubblici sono disponibili in Italia?
Un’operazione può prevedere contributi pubblici oppure essere strutturata senza questi apporti; la loro disponibilità dipende dal progetto e dalla procedura applicabile. Tra le garanzie si possono valutare strumenti legati agli asset e ai contratti, come pegno su azioni, privilegio speciale e cessione di crediti. Per individuare eventuali incentivi o fondi, occorre considerare il settore, gli obiettivi dell’intervento e le condizioni degli strumenti pubblici pertinenti, senza dare per scontato che siano applicabili a ogni iniziativa.
Come scegliere un consulente di project financing e quali competenze verificare?
Valuta se il consulente sa esaminare la fattibilità, coordinare gli atti amministrativi e tecnici e sviluppare il PEF sulla base dei rischi contrattuali ed economico-finanziari. Sono pertinenti anche competenze nella struttura finanziaria, nel reperimento delle risorse, negli assetti societari e nelle garanzie, oltre all’assistenza nelle fasi di gara ed esecuzione.